Explorar la demo

GUÍAS · TASTYQO OS

Cómo revisar mermas sin esconder diferencias.

Una guía para comparar cantidades, rendimiento y conteos físicos antes de ajustar el inventario de un restaurante.

No toda diferencia de stock es una pérdida física.
Guía prácticaVer alcance actual

CÓMO SE CONECTA

El recorrido, de un vistazo.

Antes de ajustar, separá causas, cantidades y valoración.

  1. 01

    Distinguir

    Lo previsto y lo ocurrido.

    Ver detalle
  2. 02

    Comparar

    Unidades y movimientos consistentes.

    Ver detalle
  3. 03

    Valorar

    Importes con costos confiables.

    Ver detalle
01

Separar lo esperado de lo ocurrido

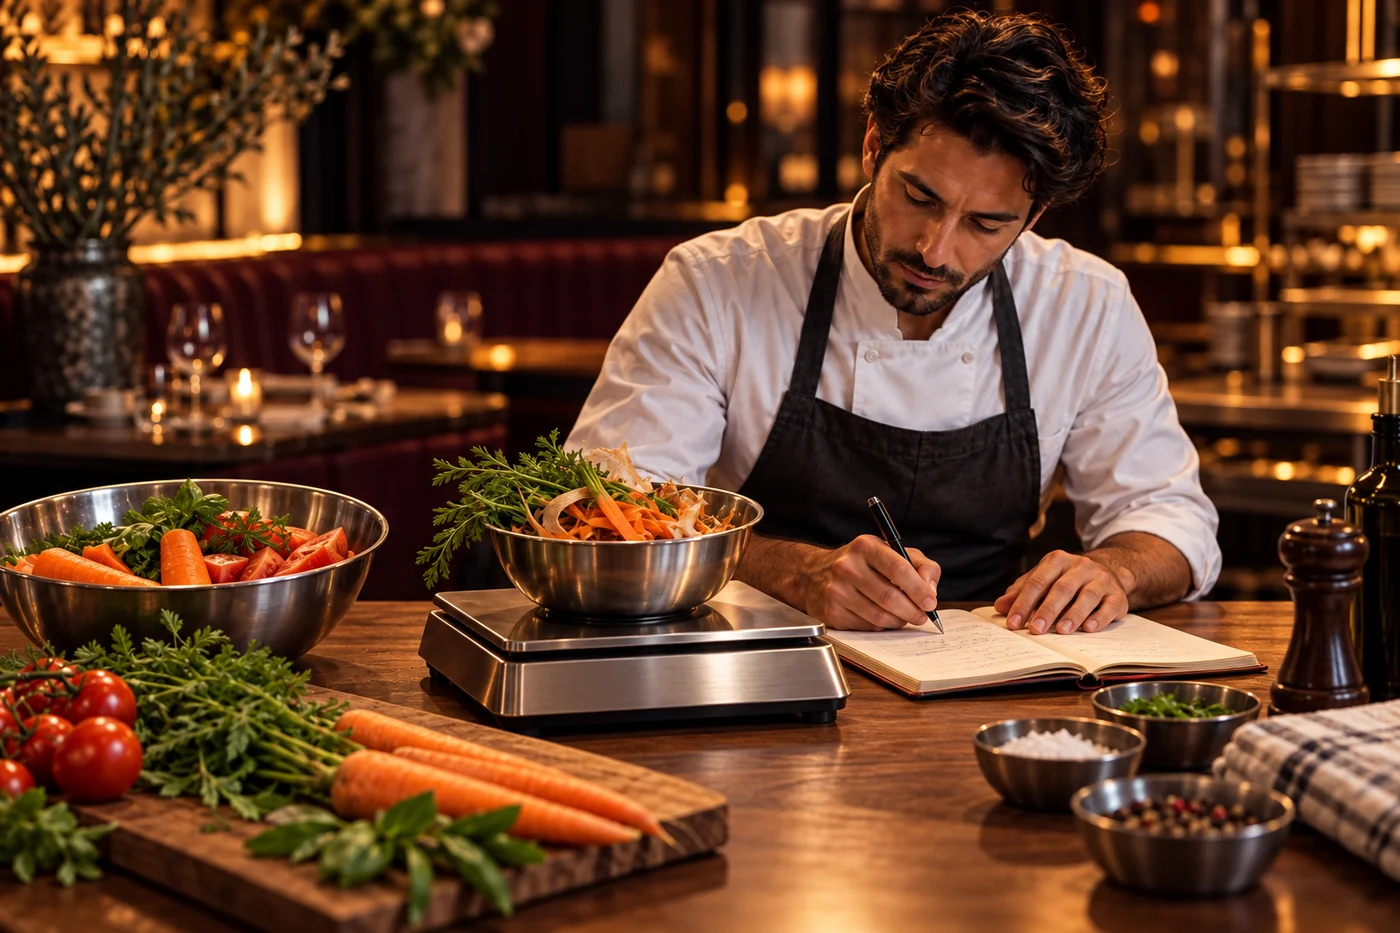
La merma prevista de una preparación no equivale a un descarte del servicio. Conviene registrar la cantidad observada, la unidad y el motivo. Cambiar la receta para hacer coincidir una pérdida oculta el desvío y dificulta entender qué pasó en la jornada.

02

Revisar antes de ajustar

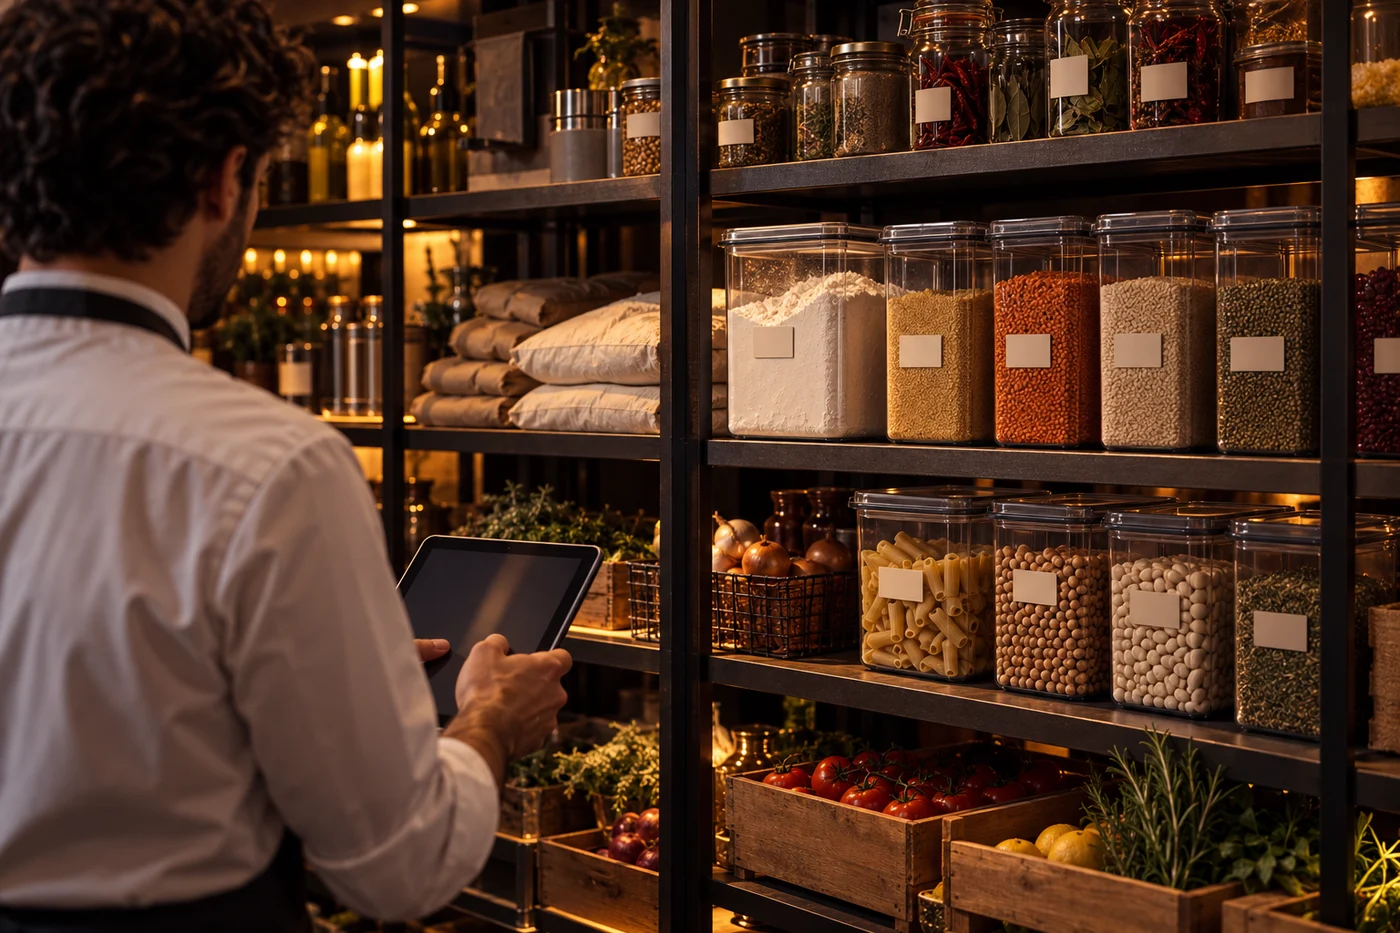
Compará conteos y movimientos usando una unidad común. Una caja no se interpreta como una unidad sin revisar su presentación. Recepciones pendientes y consumos todavía no aplicados pueden explicar diferencias que no son pérdidas físicas.

03

Interpretar con costos confiables

Valorar una merma requiere un costo revisado y una cantidad consistente. Si falta información, el importe económico queda limitado. El modelo de Tastyqo distingue movimientos y ajustes; la aceptación real del circuito se revisa con el local.

Contenido revisado con la documentación del proyecto · 25 de octubre de 2026.
PARA SEGUIR EXPLORANDO

Preguntas sobre
esta guía.

¿Toda diferencia es merma?

No. Puede originarse en unidades, tiempos de registro, recepciones o consumo. La revisión precede al ajuste.

¿Puedo estimar una pérdida sin costo revisado?

Podés identificar una cantidad, pero no presentar como exacta una valoración económica sin una base confiable.

Ahora, veamos cómo encaja
en tu restaurante.

Conocer la implementación
Leer esta página en textoÍndice de contenidos